
مالیات نفتکارت و بنکارت در سال ۱۴۰۵؛ دریافتی کارکنان نفت چه تغییری میکند؟
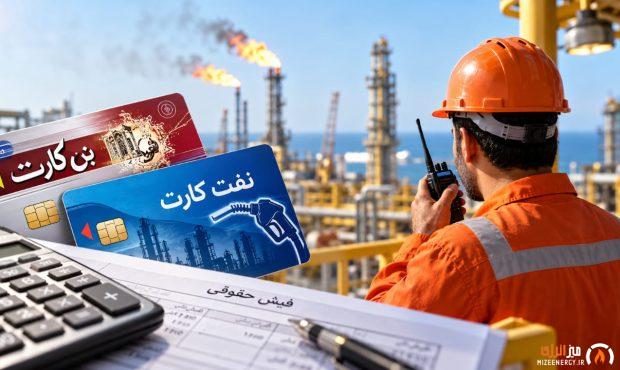
با افزایش برخی مزایای غیرنقدی کارکنان صنعت نفت در سال ۱۴۰۵، نحوه محاسبه مالیات نفتکارت، بنکارت و پاداشهای مناسبتی مورد توجه قرار گرفته است؛ موضوعی که با عبور مجموع مزایای مشمول از سقف معافیت، میتواند بر میزان کسورات و دریافتی خالص کارکنان نفت و نیروهای ارکان ثالث اثر بگذارد.
با گذشت نیمی از سال ۱۴۰۵ و افزایش برخی مزایای غیرنقدی کارکنان، نحوه محاسبه مالیات نفتکارت، بنکارت و پاداشهای مناسبتی به موضوعی قابل توجه برای کارکنان صنعت نفت و نیروهای ارکان ثالث تبدیل شده است؛ موضوعی که میتواند در نیمه دوم سال خود را در میزان کسورات و دریافتی خالص کارکنان نشان دهد.
به گزارش میز انرژی، مالیات حقوق کارکنان صنعت نفت در سال ۱۴۰۵ تنها به حقوق نقدی محدود نمیشود و نحوه طبقهبندی و محاسبه برخی مزایای رفاهی و غیرنقدی نیز در تعیین مالیات نهایی اهمیت دارد.
نفتکارت، بنکارت، برخی پاداشهای مناسبتی و پرداختهای رفاهی از جمله مواردی هستند که نحوه برخورد مالیاتی با آنها میتواند بر مبلغ نهایی دریافتی کارکنان اثرگذار باشد.
سقف معافیت مزایای غیرنقدی کارکنان چقدر است؟
بر اساس بررسی مقررات مالیاتی مرتبط با حقوق و مزایای کارکنان، برای مزایای غیرنقدی نیز سقفهایی برای برخورداری از معافیت مالیاتی در نظر گرفته میشود.
در بررسی انجامشده درباره مقررات سال ۱۴۰۵، سقف معافیت ماهانه حقوق ۴۰ میلیون تومان عنوان شده و با لحاظ مقررات مربوط به مزایای غیرنقدی، رقم ۸۰ میلیون تومان بهعنوان سقف سالانه مورد بحث برای این بخش از مزایا مطرح شده است.
با این حال، تعیین دقیق مشمول یا معاف بودن هر نوع پرداخت، به ماهیت پرداخت، نحوه ثبت آن در فیش حقوقی و مقررات و دستورالعملهای اجرایی سازمان امور مالیاتی بستگی دارد.
نفتکارت و بنکارت زیر ذرهبین مالیاتی
برای بسیاری از کارکنان صنعت نفت و نیروهای شاغل در شرکتهای پیمانکاری، نفتکارت و بنکارت بخشی از مزایای رفاهی و غیرنقدی دریافتی محسوب میشود.
با افزایش مبالغ این مزایا، این پرسش مطرح شده است که در صورت عبور مجموع پرداختهای مشمول از سقف معافیت، چه میزان مالیات از کارکنان کسر خواهد شد.
بر اساس تحلیل مقررات مالیاتی مورد بررسی، چنانچه مجموع مزایای مشمول از سقف قانونی معافیت عبور کند، مبلغ مازاد میتواند وارد محاسبات مالیاتی شود.
این مسئله به آن معناست که افزایش اسمی نفتکارت یا بنکارت لزوماً به همان میزان موجب افزایش دریافتی خالص کارکنان نخواهد شد.
مالیات مبلغ مازاد چگونه محاسبه میشود؟
یکی از مهمترین موضوعات مطرحشده درباره مالیات حقوق سال ۱۴۰۵، نحوه محاسبه مالیات پس از عبور مزایای غیرنقدی از سقف معافیت است.
بر اساس تحلیل ارائهشده از مقررات امسال، این احتمال مطرح است که مبالغ مازاد مشمول، با سایر درآمدهای حقوق فرد در محاسبات مالیاتی تجمیع شود.
در چنین شرایطی، میزان مالیات برای همه کارکنان الزاماً یکسان نخواهد بود و میتواند تحت تأثیر مجموع حقوق و مزایای مشمول مالیات هر فرد قرار گیرد.
به همین دلیل نمیتوان برای همه کارکنان صنعت نفت یک نرخ ثابت را بهعنوان مالیات نفتکارت یا بنکارت اعلام کرد.
پاداشهای مناسبتی کارکنان نفت چه میشود؟
موضوع دیگری که برای کارکنان نفت اهمیت دارد، وضعیت پاداشهای مناسبتی، پرداختهای فرهنگی و سایر مزایای رفاهی است.
کارکنان صنعت نفت ممکن است در طول سال علاوه بر حقوق و مزایای ثابت، مبالغ دیگری را تحت عناوینی مانند پاداش مناسبتی، کمکهای رفاهی یا پرداختهای فرهنگی دریافت کنند.
نحوه طبقهبندی هر یک از این پرداختها تعیین میکند که آیا مبلغ موردنظر مشمول مالیات است یا از معافیتهای قانونی برخوردار خواهد بود.
بنابراین برای محاسبه مالیات، تنها مبلغ یک پاداش یا یک مرحله شارژ بنکارت ملاک نیست و مجموع پرداختها و عنوان قانونی آنها نیز اهمیت دارد.
آیا افزایش بنکارت باعث کاهش حقوق خالص میشود؟
افزایش بنکارت یا نفتکارت بهخودیخود به معنای کاهش دریافتی کارکنان نیست.
اما اگر بخشی از پرداختهای انجامشده طبق مقررات در زمره درآمدهای مشمول مالیات قرار گیرد و از سقف معافیت مربوط عبور کند، مالیات مبلغ مشمول میتواند به افزایش کسورات منجر شود.
در نتیجه کارکنان باید میان «مبلغ اسمی مزایا» و «مبلغ خالص دریافتی پس از اعمال مالیات و سایر کسورات» تفاوت قائل شوند.
این مسئله بهخصوص در نیمه دوم سال و با افزایش مجموع پرداختهای رفاهی و مناسبتی میتواند اهمیت بیشتری پیدا کند.
مالیات مزایای نیروهای ارکان ثالث نفت
موضوع مالیات مزایای غیرنقدی برای نیروهای ارکان ثالث نیز اهمیت ویژهای دارد.
دریافتی این کارکنان تنها شامل حقوق پایه نیست و بن، مزایای رفاهی، پاداشها و سایر پرداختها نیز میتواند بخشی از مجموع دریافتی آنها را تشکیل دهد.
هرگونه تغییر در نحوه محاسبه مالیات این پرداختها در نهایت میتواند در فیش حقوقی و مبلغ خالص دریافتی نیروهای ارکان ثالث نمایان شود.
با این حال، برای مشخص شدن مالیات دقیق نفتکارت، بنکارت یا هر یک از پاداشهای پرداختی، باید نوع پرداخت، عنوان ثبتشده در فیش حقوقی، متن قانون و دستورالعملهای سازمان امور مالیاتی بهصورت موردی بررسی شود.
از این رو، کارکنان صنعت نفت و نیروهای ارکان ثالث بهتر است در بررسی فیشهای حقوقی نیمه دوم سال ۱۴۰۵، علاوه بر مبلغ مزایا، به عنوان پرداخت، میزان معافیت اعمالشده و رقم مالیات کسرشده نیز توجه داشته باشند.
برچسب ها :
ناموجود- نظرات ارسال شده توسط شما، پس از تایید توسط مدیران سایت منتشر خواهد شد.
- نظراتی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- نظراتی که به غیر از زبان فارسی یا غیر مرتبط با خبر باشد منتشر نخواهد شد.


ارسال نظر شما
مجموع نظرات : 0 در انتظار بررسی : 0 انتشار یافته : 0