
افت سود و نقدینگی در سال جنگی؛
اروند با بدهی بیشتر به استقبال توسعه رفت
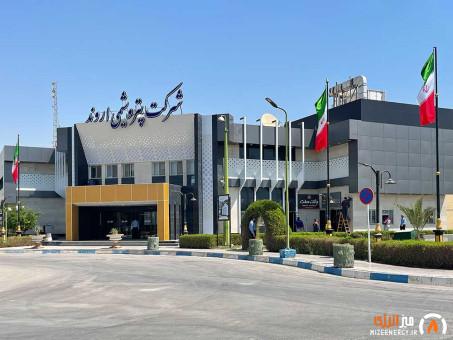
سال ۱۴۰۴ برای پتروشیمی اروند و کل صنعت پتروشیمی، سالی پرریسک و متاثر از شرایط جنگی و محدودیتهای ناشی از آن بود. با این حال، صورتهای مالی حسابرسیشده این شرکت نشان میدهد رشد درآمدها نتوانسته به بهبود سودآوری و جریان نقد منجر شود و در کنار افت سود خالص، کاهش نقد حاصل از عملیات، رشد بدهیها و کندی برخی پروژههای توسعهای، خرید ۴۱۰ میلیارد تومانی شرکت پتروپرک پویا در اردیبهشت ۱۴۰۵ نیز پرسشهایی را درباره اولویتهای سرمایهگذاری شرکت ایجاد کرده است.
به گزارش میز انرژی، درآمد عملیاتی پتروشیمی اروند در سال ۱۴۰۴ با رشد ۳۷ درصدی به ۳۵ همت (۳۵۰ هزار میلیارد ریال) رسید، اما این رشد درآمد نتوانست به افزایش سود خالص منجر شود.
از سوی دیگر، افت تولید و فروش، کاهش جریان نقد عملیاتی و افزایش بدهیها نشان میدهد کیفیت سود شرکت نسبت به سال قبل با چالشهایی مواجه شده است.
افت تولید و فروش در سالی متاثر از جنگ
شرایط ویژه سال ۱۴۰۴ و تبعات ناشی از تنشهای منطقهای و جنگ، بر عملکرد بسیاری از شرکتهای پتروشیمی اثرگذار بود و پتروشیمی اروند نیز از این شرایط مستثنی نبود.
بررسی عملکرد شرکت نشان میدهد میزان تولید اروند نسبت به سال قبل حدود ۴.۴ درصد کاهش یافته و حجم فروش نیز افت حدود ۲ درصدی را تجربه کرده است.
با وجود این، همه چالشهای شرکت را نمیتوان به شرایط بیرونی نسبت داد؛ چرا که برخی شاخصهای مالی و عملیاتی نیز بیانگر تضعیف کیفیت سود هستند.
رشد درآمد ۳۵ همتی، اما سود خالص کمتر شد
درآمد عملیاتی شرکت از ۲۵.۵ همت به ۳۵ همت افزایش یافت، اما بهای تمامشده با رشدی سریعتر همراه شد و از ۱۶.۵ همت به ۲۴.۶ همت رسید.
در نتیجه، سود عملیاتی تنها ۱۱ درصد افزایش یافت و به ۸ همت رسید، اما سود خالص تلفیقی از ۶.۹ همت (۶۸.۹ هزار میلیارد ریال) در سال ۱۴۰۳ به ۶.۳ همت (۶۲.۹ هزار میلیارد ریال) در سال ۱۴۰۴ کاهش یافت.
سود هر سهم نیز از ۵۷۴۴ ریال به ۵۲۴۸ ریال تنزل پیدا کرد.
هزینهها با سرعت بیشتری رشد کردند
هزینههای فروش، اداری و عمومی شرکت از حدود ۱.۹ همت به ۳.۹ همت رسید و تقریباً دو برابر شد.
همچنین کاهش درآمدهای غیرعملیاتی نسبت به سال گذشته، یکی دیگر از عوامل اثرگذار بر افت سود خالص بود.
زنگ خطر کاهش نقدینگی به صدا درآمد
یکی از مهمترین نکات صورتهای مالی اروند، افت جریان نقد عملیاتی است.
نقد حاصل از عملیات از ۷.۶ همت به ۴.۹ همت کاهش یافت و جریان خالص ورود وجه نقد ناشی از فعالیتهای عملیاتی نیز از ۵.۳ همت به ۳.۷ همت رسید.
کاهش جریان نقد عملیاتی در شرایط رشد درآمد، نشانهای از افت کیفیت سود محسوب میشود؛ موضوعی که میتواند مورد توجه سهامداران در مجمع قرار گیرد.
بدهیها به بیش از ۲۰ همت رسید
بررسی ترازنامه نشان میدهد مجموع بدهیهای شرکت با رشد ۳۹ درصدی از ۱۴.۸ همت به ۲۰.۵ همت افزایش یافته است.
پرداختنیهای تجاری و سایر پرداختنیها نیز به بیش از ۱۵.۷ همت رسیدهاند که فشار بیشتری را بر ساختار مالی شرکت وارد کرده است.
پروژههای توسعهای همچنان نیازمند شتاب بیشتر هستند
اگرچه اروند پروژههای توسعهای متعددی را در دست اجرا دارد، اما بررسی گزارش تفسیری مدیریت نشان میدهد سرعت پیشرفت برخی طرحها، به ویژه پروژه PVC2، متناسب با حجم سرمایهگذاریهای مورد نیاز نیست.
در شرایطی که سود خالص و جریان نقد عملیاتی کاهش یافته، انتظار میرود مدیریت شرکت درباره زمانبندی تکمیل پروژهها و نرخ بازده مورد انتظار آنها شفافیت بیشتری ارائه کند.
خرید ۴۱۰ میلیارد تومانی پتروپرک پویا؛ توسعه یا اولویت اشتباه؟
در شرایطی که سود خالص کاهش یافته، جریان نقد عملیاتی افت کرده و بدهیها رشد قابل توجهی داشتهاند، پتروشیمی اروند در ۲۳ اردیبهشت ۱۴۰۵ با پیشنهاد ۴۱۰ میلیارد تومانی برنده مزایده خرید شرکت پتروپرک پویا شد.
اگرچه تکمیل زنجیره ارزش و توسعه فعالیتها میتواند اقدامی راهبردی باشد، اما این پرسش برای سهامداران مطرح است که آیا در مقطع فعلی، بهبود کیفیت سود، تقویت نقدینگی و تسریع پروژههای موجود نمیتوانست در اولویت بالاتری قرار گیرد؟

برچسب ها :پتروشیمی اروند ، صورتهای مالی اروند ، کیفیت سود پتروشیمی اروند
- نظرات ارسال شده توسط شما، پس از تایید توسط مدیران سایت منتشر خواهد شد.
- نظراتی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- نظراتی که به غیر از زبان فارسی یا غیر مرتبط با خبر باشد منتشر نخواهد شد.


ارسال نظر شما
مجموع نظرات : 0 در انتظار بررسی : 0 انتشار یافته : 0