
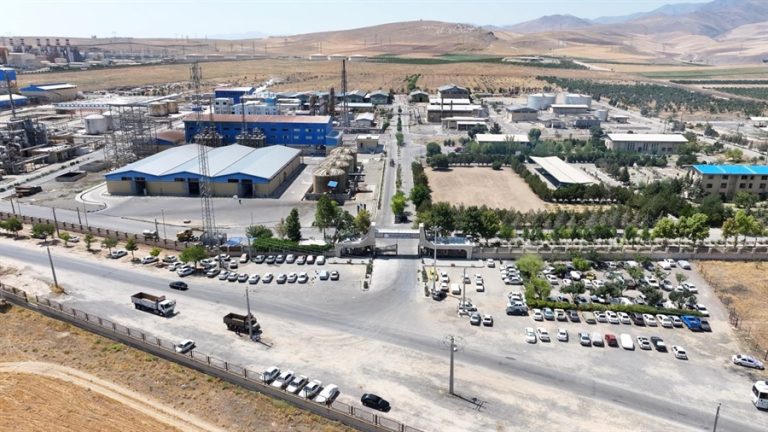
جهش ۱۰۹۴ درصدی سود خالص پتروشیمی خارک؛ «شخارک» به سود ۸۷۴۳ میلیارد تومانی رسید

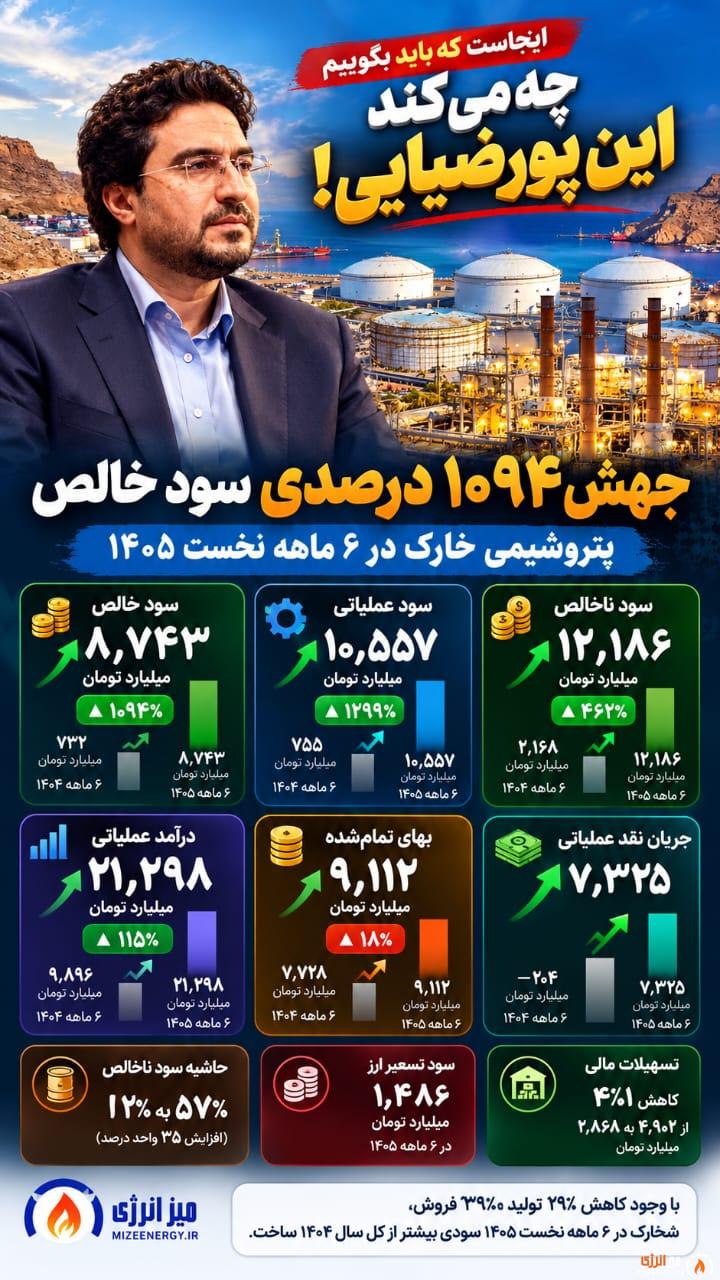
پتروشیمی خارک در صورتهای مالی حسابرسینشده ششماهه نخست سال ۱۴۰۵، با ثبت سود خالص ۸ هزار و ۷۴۳ میلیارد تومانی، رشد ۱۰۹۴ درصدی سودآوری را رقم زد. سود عملیاتی «شخارک» نیز با جهش ۱۲۹۹ درصدی به بیش از ۱۰ هزار و ۵۵۷ میلیارد تومان رسید.
پتروشیمی خارک با نماد بورسی «شخارک» در صورتهای مالی حسابرسینشده ششماهه منتهی به ۳۱ شهریور ۱۴۰۵، از جهش قابلتوجه سودآوری خود خبر داد. سود خالص این شرکت با رشد ۱۰۹۴ درصدی نسبت به دوره مشابه سال گذشته به ۸ هزار و ۷۴۳ میلیارد تومان رسید؛ عملکردی که با افزایش سود عملیاتی، رشد حاشیه سود ناخالص و بهبود جریان نقد عملیاتی همراه بوده است.
به گزارش میز انرژی، بررسی اطلاعات و صورتهای مالی میاندورهای شرکت پتروشیمی خارک که در سامانه کدال منتشر شده، نشان میدهد این شرکت در نیمه نخست سال ۱۴۰۵ رشد قابلتوجهی در شاخصهای سودآوری ثبت کرده است.
بر اساس این گزارش، درآمدهای عملیاتی پتروشیمی خارک با افزایش ۱۱۵ درصدی نسبت به مدت مشابه سال گذشته به حدود ۲۱ هزار و ۲۹۸ میلیارد تومان رسیده است. با این حال، مهمترین تحول صورتهای مالی «شخارک» را باید در رشد چشمگیر سود ناخالص، سود عملیاتی و سود خالص شرکت جستوجو کرد.
رشد ۱۰۹۴ درصدی سود خالص پتروشیمی خارک
بررسی صورت سود و زیان ششماهه پتروشیمی خارک نشان میدهد سود خالص این شرکت از حدود ۷۳۲ میلیارد تومان در نیمه نخست سال ۱۴۰۴ به ۸ هزار و ۷۴۳ میلیارد تومان در دوره مشابه سال ۱۴۰۵ افزایش یافته است.
به این ترتیب، سود خالص «شخارک» در مقایسه با مدت مشابه سال گذشته نزدیک به ۱۲ برابر شده و رشد ۱۰۹۴ درصدی را به ثبت رسانده است.
نکته قابلتوجه اینکه پتروشیمی خارک تنها در شش ماه نخست سال جاری، سود خالصی بیشتر از کل سال مالی ۱۴۰۴ شناسایی کرده است.
این شرکت در مجموع سال گذشته حدود ۵ هزار و ۵ میلیارد تومان سود خالص ثبت کرده بود؛ درحالیکه سود خالص ششماهه نخست امسال حدود ۷۵ درصد بیشتر از سود کل سال گذشته بوده است.
جهش ۱۲۹۹ درصدی سود عملیاتی شخارک
یکی دیگر از مهمترین بخشهای صورتهای مالی پتروشیمی خارک، رشد قابلتوجه سود عملیاتی این شرکت است.
بر اساس اطلاعات منتشرشده در سامانه کدال، سود عملیاتی «شخارک» از حدود ۷۵۵ میلیارد تومان در نیمه نخست سال گذشته به بیش از ۱۰ هزار و ۵۵۷ میلیارد تومان در ششماهه نخست سال ۱۴۰۵ رسیده است.
این ارقام نشاندهنده رشد حدود ۱۲۹۹ درصدی سود عملیاتی پتروشیمی خارک است.
همچنین سود ناخالص شرکت از حدود ۲ هزار و ۱۶۸ میلیارد تومان در دوره مشابه سال گذشته به حدود ۱۲ هزار و ۱۸۶ میلیارد تومان افزایش یافته که بیانگر رشد ۴۶۲ درصدی این شاخص است.
رشد سود عملیاتی و سود ناخالص در کنار افزایش درآمدهای عملیاتی، نشاندهنده تغییر قابلتوجه ساختار سودآوری شرکت در مقایسه با دوره مشابه سال گذشته است.
درآمد پتروشیمی خارک به ۲۱ هزار و ۲۹۸ میلیارد تومان رسید
درآمدهای عملیاتی پتروشیمی خارک در نیمه نخست سال ۱۴۰۵ به حدود ۲۱ هزار و ۲۹۸ میلیارد تومان رسیده است؛ رقمی که در مقایسه با درآمد ۹ هزار و ۸۹۶ میلیارد تومانی دوره مشابه سال گذشته، رشد ۱۱۵ درصدی را نشان میدهد.
در مقابل، بهای تمامشده درآمدهای عملیاتی شرکت از حدود ۷ هزار و ۷۲۸ میلیارد تومان به ۹ هزار و ۱۱۲ میلیارد تومان افزایش یافته است.
بر این اساس، درحالیکه درآمدهای عملیاتی شرکت بیش از دو برابر شده، بهای تمامشده فروش حدود ۱۸ درصد افزایش یافته است.
این اختلاف در نرخ رشد درآمد و بهای تمامشده، نقش مهمی در جهش سود ناخالص پتروشیمی خارک داشته است.
افزایش حاشیه سود ناخالص شخارک به ۵۷ درصد
یکی از مهمترین شاخصهای قابل استخراج از صورتهای مالی پتروشیمی خارک، تغییر حاشیه سود ناخالص این شرکت است.
بررسی ارقام صورت سود و زیان نشان میدهد حاشیه سود ناخالص «شخارک» از حدود ۲۲ درصد در نیمه نخست سال ۱۴۰۴ به بیش از ۵۷ درصد در ششماهه نخست سال ۱۴۰۵ افزایش یافته است.
این تغییر به معنای افزایش بیش از ۳۵ واحد درصدی حاشیه سود ناخالص شرکت است.
به بیان دیگر، سهم سود ناخالص از درآمدهای عملیاتی پتروشیمی خارک در مقایسه با دوره مشابه سال گذشته افزایش قابلتوجهی داشته است.
البته برای ارزیابی پایداری این روند، بررسی تغییرات نرخ فروش محصولات، ترکیب فروش، هزینه خوراک و میزان تولید شرکت ضروری است.
بهبود جریان نقد عملیاتی پتروشیمی خارک
بررسی صورت جریان وجوه نقد پتروشیمی خارک نیز از بهبود قابلتوجه وضعیت نقدینگی عملیاتی شرکت حکایت دارد.
جریان خالص نقد حاصل از فعالیتهای عملیاتی «شخارک» که در نیمه نخست سال گذشته حدود ۲۰۴ میلیارد تومان منفی بود، در ششماهه نخست سال ۱۴۰۵ به حدود ۷ هزار و ۳۲۵ میلیارد تومان مثبت رسیده است.
همچنین موجودی نقد شرکت در پایان شهریورماه به حدود ۸ هزار و ۴۹۶ میلیارد تومان افزایش یافته که نسبت به پایان سال مالی گذشته تقریباً دو برابر شده است.
از سوی دیگر، مانده تسهیلات مالی پتروشیمی خارک از حدود ۴ هزار و ۹۰۲ میلیارد تومان در پایان سال ۱۴۰۴ به حدود ۲ هزار و ۸۶۸ میلیارد تومان در پایان شهریور ۱۴۰۵ کاهش یافته است.
این موضوع از کاهش حدود ۴۱ درصدی مانده تسهیلات مالی شرکت حکایت دارد؛ هرچند ارزیابی وضعیت بدهیها نیازمند بررسی مجموع تعهدات و بدهیهای جاری و غیرجاری است.
جهش سودآوری شخارک با وجود کاهش تولید و فروش
نکته مهم در تحلیل عملکرد پتروشیمی خارک این است که رشد چشمگیر سودآوری شرکت در شرایطی ثبت شده که گزارش فعالیت ماهانه «شخارک» از کاهش مقدار تولید و فروش محصولات حکایت دارد.
بر اساس گزارش عملکرد ششماهه، مقدار تولید پتروشیمی خارک حدود ۲۹ درصد و حجم فروش محصولات این شرکت نزدیک به ۳۹ درصد نسبت به مدت مشابه سال گذشته کاهش یافته است.
با وجود این کاهش، درآمدهای عملیاتی شرکت رشد ۱۱۵ درصدی را تجربه کرده و سود خالص آن نیز بیش از ۱۰ برابر شده است.
این اختلاف نشان میدهد رشد درآمد و سودآوری ریالی شرکت را نمیتوان صرفاً به افزایش فعالیت تولیدی نسبت داد و عواملی مانند نرخ فروش محصولات، تغییرات ارزی، ترکیب فروش و نحوه شناسایی هزینهها نیز باید مورد توجه قرار گیرند.
همچنین در گزارش تفسیری مدیریت، سود ناشی از تسعیر ارز در ششماهه نخست سال ۱۴۰۵ حدود یک هزار و ۴۸۶ میلیارد تومان اعلام شده است.
بنابراین، اگرچه صورتهای مالی از جهش قابلتوجه سودآوری پتروشیمی خارک حکایت دارد، ارزیابی کیفیت و تداوم این سود مستلزم بررسی دقیقتر عملکرد تولیدی، صادراتی و ساختار هزینههای شرکت است.
عملکرد ششماهه پتروشیمی خارک چه پیامی دارد؟
مجموع اطلاعات منتشرشده در صورتهای مالی حسابرسینشده پتروشیمی خارک نشان میدهد این شرکت در نیمه نخست سال ۱۴۰۵، از نظر شاخصهای مالی و سودآوری، عملکردی بهمراتب بالاتر از دوره مشابه سال گذشته ثبت کرده است.
رشد ۱۰۹۴ درصدی سود خالص، جهش ۱۲۹۹ درصدی سود عملیاتی، افزایش ۴۶۲ درصدی سود ناخالص و بهبود جریان نقد عملیاتی از مهمترین نکات مثبت این گزارش محسوب میشوند.
با اینحال، کاهش مقدار تولید و فروش در کنار افزایش قابلتوجه درآمدهای ریالی، ضرورت بررسی عوامل مؤثر بر سودآوری و میزان پایداری آن در نیمه دوم سال را برجسته میکند.
در نهایت، صورتهای مالی ششماهه پتروشیمی خارک نشاندهنده جهش کمسابقه سودآوری «شخارک» است؛ جهشی که برای قضاوت درباره تداوم آن باید روند تولید، فروش، نرخ محصولات و هزینههای عملیاتی شرکت در ماههای آینده نیز مورد توجه قرار گیرد.

برچسب ها :
ناموجود- نظرات ارسال شده توسط شما، پس از تایید توسط مدیران سایت منتشر خواهد شد.
- نظراتی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- نظراتی که به غیر از زبان فارسی یا غیر مرتبط با خبر باشد منتشر نخواهد شد.
ارسال نظر شما
مجموع نظرات : 0 در انتظار بررسی : 0 انتشار یافته : 0