
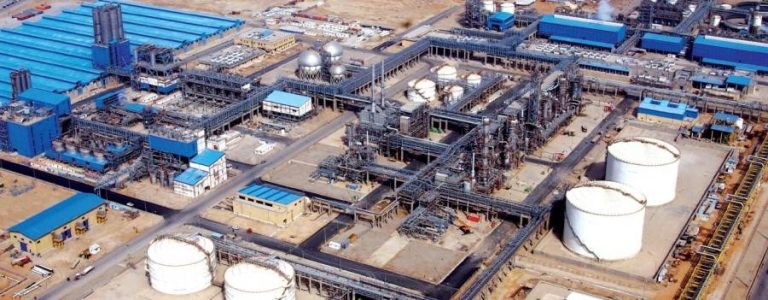
رشد ۶۹ درصدی سود پتروشیمی پارس در سایه جنگ و بحران تأمین انرژی

پتروشیمی پارس در نیمه نخست سال ۱۴۰۵، در شرایطی که جنگ و محدودیتهای تأمین برق و بخار بر فعالیتهای صنعتی سایه انداخته بود، سود خالص خود را با رشد ۶۹ درصدی به بیش از ۷٫۲ همت رساند. این عملکرد در حالی ثبت شد که درآمد عملیاتی شرکت ۴۲ درصد کاهش یافت و هزینههای مالی آن ۱۳۳ درصد افزایش پیدا کرد.
به گزارش «میز انرژی»، بررسی صورتهای مالی میاندورهای ششماهه منتهی به ۳۱ شهریور ۱۴۰۵ شرکت پتروشیمی پارس با نماد «پارس» در سامانه کدال، از رشد ۶۹ درصدی سود خالص این شرکت در شرایطی حکایت دارد که صنعت پتروشیمی با پیامدهای جنگ و محدودیتهای تأمین انرژی مواجه بوده است.
پتروشیمی پارس در حالی نیمه نخست سال ۱۴۰۵ را پشت سر گذاشت که از اسفند ۱۴۰۴ تا خرداد ۱۴۰۵، شرایط جنگی بر فضای فعالیتهای صنعتی کشور سایه انداخته بود و پس از آن نیز محدودیت در تأمین برق و بخار تا اواسط مردادماه، شرایط عملیاتی را دشوارتر کرده بود.
در چنین فضایی، بررسی عملکرد مالی شرکت اهمیت بیشتری پیدا میکند؛ بهویژه آنکه درآمد عملیاتی پتروشیمی پارس با کاهش ۴۲ درصدی به حدود ۳۳٫۱ همت رسید، اما سود خالص شرکت با رشد ۶۹ درصدی از حدود ۴٫۳ همت به بیش از ۷٫۲ همت افزایش یافت.
پتروشیمی پارس در سایه جنگ و محدودیت تأمین برق و بخار
نیمه نخست سال ۱۴۰۵ برای صنعت پتروشیمی با شرایطی متفاوت از دورههای عادی فعالیت همراه بود. تداوم شرایط جنگی از اسفند سال گذشته تا خردادماه و سپس مشکلات تأمین برق و بخار تا اواسط مرداد، از جمله چالشهایی بود که میتوانست بر استمرار تولید و بهرهبرداری از ظرفیت واحدهای صنعتی اثرگذار باشد.
در چنین شرایطی، ارزیابی عملکرد پتروشیمی پارس صرفاً بر اساس تغییرات درآمد و سود خالص نمیتواند تصویر کاملی از وضعیت شرکت ارائه دهد؛ بلکه باید محدودیتهای عملیاتی و شرایط محیطی دوره مورد بررسی نیز در تحلیل لحاظ شود.
با این حال، تعیین میزان اثر این محدودیتها بر تولید، فروش و درآمد شرکت نیازمند بررسی گزارشهای عملیاتی و توضیحات رسمی پتروشیمی پارس است.
کاهش ۴۲ درصدی درآمد عملیاتی پتروشیمی پارس
بر اساس صورتهای مالی منتشرشده در سامانه کدال، درآمد عملیاتی پتروشیمی پارس در ششماهه نخست سال ۱۴۰۵ به حدود ۳۳ هزار و ۱۲۱ میلیارد تومان رسیده است.
این در حالی است که درآمد عملیاتی شرکت در دوره مشابه سال گذشته حدود ۵۷ هزار و ۴۲۸ میلیارد تومان گزارش شده بود.
به این ترتیب، درآمد عملیاتی پتروشیمی پارس با کاهش حدود ۲۴٫۳ همتی مواجه شده است.
این کاهش قابل توجه در شرایطی رخ داده که فعالیت شرکت با دورهای از جنگ و محدودیتهای تأمین انرژی همزمان بوده است.
با وجود این همزمانی، برای مشخص شدن سهم هر عامل در افت درآمد، بررسی حجم تولید، مقدار فروش، نرخ محصولات و ترکیب فروش ضروری است.
کاهش ۴۸ درصدی بهای تمامشده؛ بهبود حاشیه سود ناخالص
در بخش بهای تمامشده درآمدهای عملیاتی، پتروشیمی پارس کاهش قابل توجهی را ثبت کرده است.
بهای تمامشده شرکت از حدود ۴۶٫۳ همت در ششماهه نخست سال گذشته به حدود ۲۴ همت در دوره مورد بررسی رسیده که بیانگر کاهش ۴۸ درصدی است.
کاهش سریعتر بهای تمامشده نسبت به درآمد عملیاتی باعث شده حاشیه سود ناخالص شرکت، با وجود افت مبلغ سود ناخالص، بهبود پیدا کند.
بر اساس محاسبات صورتهای مالی، حاشیه سود ناخالص پتروشیمی پارس از حدود ۱۹٫۴ درصد در نیمه نخست سال ۱۴۰۴ به ۲۷٫۶ درصد در نیمه نخست سال ۱۴۰۵ افزایش یافته است.
این موضوع نشاندهنده بهبود حدود ۸٫۲ واحد درصدی حاشیه سود ناخالص شرکت است.
با این حال، سود ناخالص پتروشیمی پارس از حدود ۱۱٫۱ همت به ۹٫۱ همت کاهش یافته و افت ۱۸ درصدی را تجربه کرده است.
بنابراین، اگرچه مبلغ سود ناخالص کاهش یافته، نسبت سود ناخالص به درآمد عملیاتی بهبود پیدا کرده است؛ موضوعی که در تحلیل عملکرد شرکت طی دوره دشوار مورد بررسی اهمیت دارد.
رشد ۲۷ درصدی سود عملیاتی در شرایط دشوار تولید
یکی دیگر از نکات قابل توجه صورتهای مالی پتروشیمی پارس، افزایش سود عملیاتی شرکت در شرایط کاهش درآمد و سود ناخالص است.
سود عملیاتی این شرکت از حدود ۴ هزار و ۵۵۷ میلیارد تومان در نیمه نخست سال گذشته به حدود ۵ هزار و ۷۷۰ میلیارد تومان در ششماهه نخست سال ۱۴۰۵ رسیده است.
به این ترتیب، سود عملیاتی پتروشیمی پارس رشد ۲۷ درصدی را ثبت کرده است.
در همین دوره، هزینههای فروش، اداری و عمومی شرکت با کاهش ۴۵ درصدی به حدود ۳٫۸ همت رسیده است.
از سوی دیگر، سایر درآمدهای عملیاتی شرکت نیز از حدود ۳۲۱ میلیارد تومان به بیش از ۲٫۳ همت افزایش یافته است.
البته در مقابل، سایر هزینههای عملیاتی نیز افزایش قابل توجهی داشته و به حدود ۲ همت رسیده است.
مجموع این تغییرات باعث شده حاشیه سود عملیاتی پتروشیمی پارس از حدود ۷٫۹ درصد به ۱۷٫۴ درصد افزایش یابد.
این رشد نشان میدهد شرکت با وجود محدودیتهای محیطی و افت درآمد، در مجموع توانسته سود عملیاتی بیشتری نسبت به دوره مشابه سال گذشته شناسایی کند.
افزایش ۱۳۳ درصدی هزینههای مالی پتروشیمی پارس
یکی از نکات مهم صورتهای مالی ششماهه پتروشیمی پارس، افزایش قابل توجه هزینههای مالی شرکت است.
بر اساس گزارش کدال، هزینههای مالی پتروشیمی پارس از حدود ۵۱۱ میلیارد تومان در نیمه نخست سال ۱۴۰۴ به حدود یکهزار و ۱۸۷ میلیارد تومان در نیمه نخست سال ۱۴۰۵ رسیده است.
به این ترتیب، هزینههای مالی شرکت با رشد حدود ۱۳۳ درصدی، بیش از دو برابر شده و حدود ۶۷۶ میلیارد تومان افزایش یافته است.
افزایش هزینههای مالی در شرایط کاهش درآمد عملیاتی، فشار مضاعفی بر سودآوری شرکت وارد کرده است.
با این حال، رشد سایر درآمدهای غیرعملیاتی و تغییرات دیگر اقلام صورت سود و زیان موجب شده سود قبل از مالیات پتروشیمی پارس همچنان روند افزایشی داشته باشد.
نقش درآمدهای غیرعملیاتی در رشد سودآوری پتروشیمی پارس
بررسی بخش غیرعملیاتی صورت سود و زیان نشان میدهد خالص سایر درآمدها و هزینههای غیرعملیاتی پتروشیمی پارس از حدود ۱٫۲ همت در نیمه نخست سال گذشته به حدود ۳٫۳ همت در نیمه نخست سال ۱۴۰۵ رسیده است.
این افزایش، نقش قابل توجهی در رشد سود قبل از مالیات شرکت داشته است.
بر اساس گزارش کدال، سود قبل از مالیات پتروشیمی پارس با رشد ۵۰ درصدی از حدود ۵٫۳ همت به ۷٫۹ همت افزایش یافته است.
در همین حال، هزینه مالیات بر درآمد شرکت از حدود ۹۷۷ میلیارد تومان به حدود ۶۴۰ میلیارد تومان کاهش یافته است.
بنابراین، رشد سود خالص پتروشیمی پارس را باید حاصل مجموعهای از عوامل عملیاتی و غیرعملیاتی دانست و نمیتوان آن را صرفاً به افزایش سودآوری ناشی از فعالیت تولیدی نسبت داد.
جهش ۶۹ درصدی سود خالص پتروشیمی پارس
بر اساس صورتهای مالی منتشرشده، سود خالص پتروشیمی پارس در ششماهه منتهی به شهریور ۱۴۰۵ به حدود ۷ هزار و ۲۲۶ میلیارد تومان رسیده است.
این رقم در مقایسه با سود خالص حدود ۴ هزار و ۲۷۵ میلیارد تومانی دوره مشابه سال گذشته، افزایش ۶۹ درصدی را نشان میدهد.
همچنین سود خالص هر سهم شرکت از ۷۸ ریال به ۱۳۲ ریال افزایش یافته است.
حاشیه سود خالص پتروشیمی پارس نیز از حدود ۷٫۴ درصد در نیمه نخست سال گذشته به ۲۱٫۸ درصد در نیمه نخست سال جاری رسیده که نشاندهنده بهبود حدود ۱۴٫۴ واحد درصدی است.
این رشد سودآوری در دورهای که شرکت با شرایط جنگی و محدودیتهای تأمین برق و بخار مواجه بوده، از نکات برجسته عملکرد مالی نیمه نخست سال ۱۴۰۵ به شمار میرود.
عبور از محدودیتهای عملیاتی؛ ارزیابی عملکرد پتروشیمی پارس
صورتهای مالی ششماهه پتروشیمی پارس نشان میدهد این شرکت در دورهای دشوار، با روندهای متفاوتی در بخش درآمد، هزینه و سودآوری مواجه بوده است.
از یک سو، کاهش ۴۲ درصدی درآمد عملیاتی و افت ۱۸ درصدی سود ناخالص، بیانگر کاهش مبلغ درآمد و سود ناخالص شرکت است.
از سوی دیگر، کاهش بهای تمامشده، افت هزینههای فروش، اداری و عمومی و افزایش درآمدهای غیرعملیاتی باعث شده سود عملیاتی و سود خالص شرکت رشد کنند.
در مقابل، افزایش ۱۳۳ درصدی هزینههای مالی نیز از عوامل فشار بر سودآوری شرکت بوده است.
آنچه این گزارش را متمایز میکند، ثبت رشد سود خالص در دورهای است که شرایط جنگی و محدودیتهای تأمین انرژی، فضای فعالیت صنعتی را با دشواریهایی همراه کرده بود.
با این حال، برای ارزیابی دقیق تابآوری عملیاتی پتروشیمی پارس باید وضعیت تولید، میزان بهرهبرداری از ظرفیت اسمی و عملکرد فروش شرکت نیز بررسی شود.
در مجموع، پتروشیمی پارس نیمه نخست سال ۱۴۰۵ را با رشد ۶۹ درصدی سود خالص و بهبود حاشیههای سود پشت سر گذاشته است؛ عملکردی که در کنار افت درآمد عملیاتی و افزایش هزینههای مالی، تصویری چندوجهی از وضعیت این شرکت در یکی از دورههای دشوار فعالیت صنعت پتروشیمی ارائه میدهد.


برچسب ها :پتروشیمی پارس
- نظرات ارسال شده توسط شما، پس از تایید توسط مدیران سایت منتشر خواهد شد.
- نظراتی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- نظراتی که به غیر از زبان فارسی یا غیر مرتبط با خبر باشد منتشر نخواهد شد.
ارسال نظر شما
مجموع نظرات : 0 در انتظار بررسی : 0 انتشار یافته : 0