
جهش ۱۰۵ درصدی سود خالص پتروشیمی کرمانشاه؛ پشت پرده سود ۶۳۸۲ میلیارد تومانی «کرماشا» چیست؟
پتروشیمی کرمانشاه در نیمه نخست سال ۱۴۰۵ با رشد ۱۰۵ درصدی سود خالص، به سود ۶ هزار و ۳۸۲ میلیارد تومانی دست یافت؛ اما بررسی دقیق صورتهای مالی «کرماشا» نشان میدهد در کنار افزایش سودآوری و بهبود جریان نقد عملیاتی، کاهش ۳۵ درصدی صادرات اوره، افزایش موجودی محصولات و نقش درآمدهای تسعیر ارز، از نکات قابلتوجه عملکرد این شرکت بوده است.
سود خالص پتروشیمی کرمانشاه در نیمه نخست سال ۱۴۰۵ با جهش ۱۰۵ درصدی به ۶ هزار و ۳۸۲ میلیارد تومان رسید. بررسی صورتهای مالی میاندورهای شرکت صنایع پتروشیمی کرمانشاه با نماد «کرماشا» نشان میدهد این رشد سودآوری در شرایطی رقم خورده که حجم صادرات اوره ۳۵ درصد کاهش یافته و موجودی این محصول نیز افزایش قابلتوجهی داشته است.
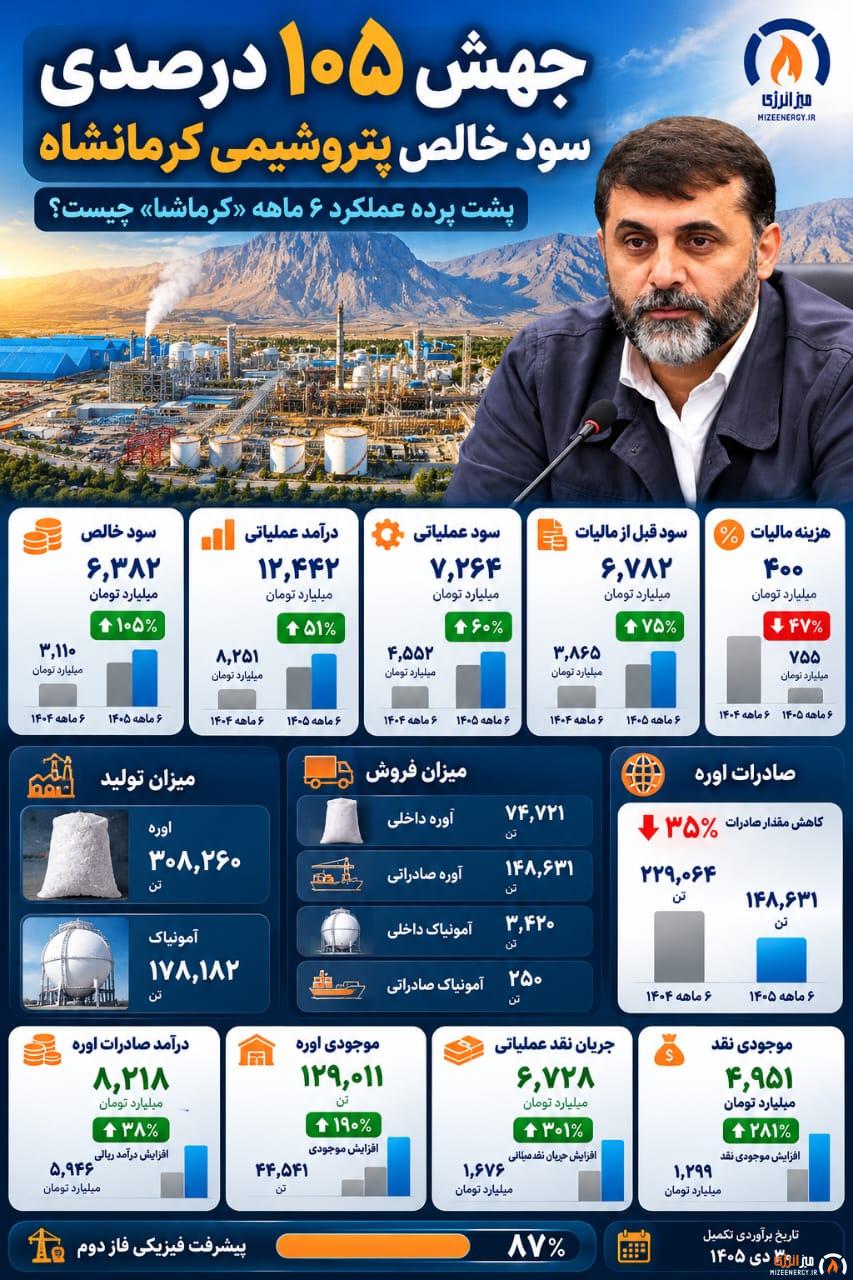
به گزارش میز انرژی، بررسی صورتهای مالی حسابرسینشده پتروشیمی کرمانشاه در سامانه کدال نشان میدهد سود خالص این شرکت از ۳ هزار و ۱۱۰ میلیارد تومان در نیمه نخست سال ۱۴۰۴ به ۶ هزار و ۳۸۲ میلیارد تومان در دوره مشابه سال جاری رسیده است؛ عملکردی که بیانگر رشد ۱۰۵ درصدی سود خالص «کرماشا» است.
در همین دوره، درآمد عملیاتی شرکت نیز با افزایش ۵۱ درصدی از ۸ هزار و ۲۵۱ میلیارد تومان به ۱۲ هزار و ۴۴۲ میلیارد تومان رسیده است.
رشد ۶۰ درصدی سود عملیاتی پتروشیمی کرمانشاه
بررسی صورت سود و زیان پتروشیمی کرمانشاه نشان میدهد سود عملیاتی شرکت در نیمه نخست سال ۱۴۰۵ به ۷ هزار و ۲۶۴ میلیارد تومان رسیده که در مقایسه با سود ۴ هزار و ۵۵۲ میلیارد تومانی دوره مشابه سال گذشته، افزایش ۶۰ درصدی را نشان میدهد.
سود ناخالص شرکت نیز با رشد ۴۶ درصدی از ۵ هزار و ۱۶۰ میلیارد تومان به ۷ هزار و ۵۲۵ میلیارد تومان افزایش یافته است.
با اینحال، بهای تمامشده درآمدهای عملیاتی با رشد ۵۹ درصدی به ۴ هزار و ۹۱۷ میلیارد تومان رسیده است؛ رقمی که نشان میدهد هزینه تولید و فروش سریعتر از درآمد عملیاتی افزایش یافته است.
این اختلاف رشد، حاشیه سود ناخالص پتروشیمی کرمانشاه را از ۶۲.۵۴ درصد در نیمه نخست سال گذشته به ۶۰.۴۸ درصد در سال جاری کاهش داده است.
نقش درآمدهای تسعیر ارز در رشد سودآوری کرماشا
یکی از نکات قابلتوجه صورتهای مالی پتروشیمی کرمانشاه، افزایش چشمگیر سایر درآمدهای عملیاتی است.
این درآمدها از حدود ۳۲ میلیارد تومان در نیمه نخست سال گذشته به ۶۵۶ میلیارد تومان در دوره مشابه سال ۱۴۰۵ رسیدهاند.
بررسی جزئیات گزارش نشان میدهد حدود ۶۰۰ میلیارد تومان از این مبلغ مربوط به سود تسعیر صرافی بانکی بوده است.
بنابراین، بخشی از رشد سود عملیاتی «کرماشا» علاوه بر فعالیتهای اصلی تولید و فروش، تحت تأثیر درآمدهای ناشی از تسعیر ارز قرار گرفته است.
حاشیه سود عملیاتی شرکت نیز از ۵۵.۱۷ درصد به ۵۸.۳۸ درصد افزایش یافته؛ هرچند در ارزیابی پایداری این رشد باید سهم درآمدهای تسعیر ارز مورد توجه قرار گیرد.
کاهش ۴۷ درصدی مالیات؛ عامل مؤثر در جهش سود خالص
بررسی صورتهای مالی پتروشیمی کرمانشاه نشان میدهد هزینه مالیات شرکت برخلاف روند افزایشی سودآوری، کاهش قابلتوجهی داشته است.
هزینه مالیات «کرماشا» از حدود ۷۵۵ میلیارد تومان در نیمه نخست سال گذشته به حدود ۴۰۰ میلیارد تومان در دوره مشابه سال جاری رسیده که بیانگر کاهش ۴۷ درصدی است.
این در حالی است که سود قبل از مالیات شرکت با رشد ۷۵ درصدی به ۶ هزار و ۷۸۲ میلیارد تومان افزایش یافته است.
در نتیجه، کاهش هزینه مالیات در کنار افزایش سود قبل از مالیات، نقش مهمی در رشد ۱۰۵ درصدی سود خالص پتروشیمی کرمانشاه داشته است.
کاهش ۳۵ درصدی صادرات اوره پتروشیمی کرمانشاه
با وجود رشد درآمد و سودآوری، بررسی عملکرد مقداری فروش پتروشیمی کرمانشاه تصویر متفاوتی از وضعیت صادرات این شرکت ارائه میدهد.
بر اساس اطلاعات گزارش، مقدار صادرات اوره «کرماشا» از ۲۲۹ هزار و ۶۴ تن در نیمه نخست سال ۱۴۰۴ به ۱۴۸ هزار و ۶۳۱ تن در دوره مشابه سال جاری کاهش یافته است.
به این ترتیب، حجم صادرات اوره شرکت حدود ۳۵ درصد افت کرده است.
با اینحال، درآمد صادرات اوره از حدود ۵ هزار و ۹۴۶ میلیارد تومان به ۸ هزار و ۲۱۸ میلیارد تومان افزایش یافته که نشاندهنده رشد حدود ۳۸ درصدی درآمد ریالی صادرات این محصول است.
این اختلاف میان روند مقدار صادرات و درآمد حاصل از آن نشان میدهد افزایش نرخ فروش ریالی اوره، نقش قابلتوجهی در رشد درآمد صادراتی شرکت داشته است.
از این منظر، رشد درآمد ریالی «کرماشا» لزوماً به معنای افزایش حجم فیزیکی صادرات نبوده است.
افزایش ۱۹۰ درصدی موجودی اوره؛ نکته قابلتوجه گزارش کرماشا
یکی دیگر از نکات مهم عملکرد ششماهه پتروشیمی کرمانشاه، افزایش قابلتوجه موجودی اوره در پایان دوره مالی است.
موجودی اوره شرکت از ۴۴ هزار و ۵۴۱ تن در ابتدای دوره به ۱۲۹ هزار و ۱۱ تن در پایان شهریور ۱۴۰۵ رسیده است.
این تغییر بیانگر افزایش نزدیک به ۱۹۰ درصدی موجودی اوره است.
افزایش موجودی محصولات در کنار کاهش حجم صادرات، ضرورت بررسی دقیقتر وضعیت فروش و برنامه صادراتی شرکت در ماههای آینده را نشان میدهد.
البته افزایش موجودی بهتنهایی نشانه ضعف عملکرد نیست و میتواند تحت تأثیر زمانبندی فروش، شرایط بازارهای صادراتی و برنامهریزی شرکت برای عرضه محصولات در دورههای بعد قرار داشته باشد.
جهش ۳۰۱ درصدی جریان نقد عملیاتی پتروشیمی کرمانشاه
در کنار رشد سودآوری، یکی از نقاط مثبت گزارش ششماهه پتروشیمی کرمانشاه، افزایش قابلتوجه جریان نقد حاصل از فعالیتهای عملیاتی است.
جریان خالص نقد عملیاتی شرکت از حدود یک هزار و ۶۷۶ میلیارد تومان در نیمه نخست سال گذشته به ۶ هزار و ۷۲۸ میلیارد تومان در دوره مشابه سال جاری رسیده است.
این عملکرد بیانگر رشد حدود ۳۰۱ درصدی جریان نقد عملیاتی «کرماشا» است.
همچنین موجودی نقد شرکت در پایان شهریور ۱۴۰۵ به حدود ۴ هزار و ۹۵۱ میلیارد تومان رسیده که در مقایسه با پایان سال مالی گذشته، افزایش قابلتوجهی داشته است.
رشد جریان نقد عملیاتی میتواند از منظر توان نقدسازی شرکت نکته مثبتی تلقی شود؛ هرچند بررسی روند وصول مطالبات و مدیریت سرمایه در گردش برای ارزیابی پایداری آن ضروری است.
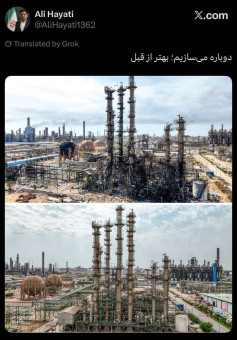
پیشرفت ۸۷ درصدی فاز دوم پتروشیمی کرمانشاه
در بخش طرحهای توسعهای نیز گزارش تفسیری مدیریت پتروشیمی کرمانشاه نشان میدهد پیشرفت فیزیکی فاز دوم این مجتمع در پایان شهریور ۱۴۰۵ به ۸۷ درصد رسیده است.
این در حالی است که پیشرفت پروژه در پایان اسفند ۱۴۰۴ معادل ۸۶ درصد گزارش شده بود.
بر این اساس، پیشرفت فیزیکی فاز دوم طی شش ماه تنها یک واحد درصد افزایش یافته است.
در گزارش شرکت، تاریخ برآوردی تکمیل پروژه ۳۰ دی ۱۴۰۵ اعلام شده است.
با توجه به نقش فاز دوم در افزایش ظرفیت تولید مجتمع، روند تکمیل این طرح و تحقق برنامه زمانبندی آن میتواند یکی از عوامل مهم اثرگذار بر آینده عملیاتی پتروشیمی کرمانشاه باشد.
جمعبندی؛ رشد سودآوری کرماشا در کنار چالشهای عملیاتی
بررسی عملکرد ششماهه پتروشیمی کرمانشاه نشان میدهد این شرکت از نظر رشد درآمد، سود عملیاتی، سود خالص و جریان نقد عملیاتی، کارنامه مالی مثبتی ثبت کرده است.
بااینحال، کاهش ۳۵ درصدی حجم صادرات اوره، افزایش نزدیک به ۱۹۰ درصدی موجودی این محصول و کاهش حاشیه سود ناخالص، از جمله موضوعاتی هستند که در تحلیل عملکرد شرکت نباید نادیده گرفته شوند.
از سوی دیگر، نقش درآمدهای تسعیر ارز و کاهش هزینه مالیات در رشد سود خالص نشان میدهد ارزیابی کیفیت سودآوری «کرماشا» نیازمند توجه همزمان به عملکرد تولید، فروش و عوامل مالی است.
در مجموع، اگرچه سود خالص پتروشیمی کرمانشاه در نیمه نخست سال ۱۴۰۵ بیش از دو برابر شده، اما تداوم این روند در نیمه دوم سال به عواملی همچون بهبود حجم صادرات، مدیریت موجودی محصولات، کنترل هزینههای تولید و پیشرفت طرح توسعهای شرکت وابسته خواهد بود.
برچسب ها :
ناموجود- نظرات ارسال شده توسط شما، پس از تایید توسط مدیران سایت منتشر خواهد شد.
- نظراتی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- نظراتی که به غیر از زبان فارسی یا غیر مرتبط با خبر باشد منتشر نخواهد شد.
ارسال نظر شما
مجموع نظرات : 0 در انتظار بررسی : 0 انتشار یافته : 0